
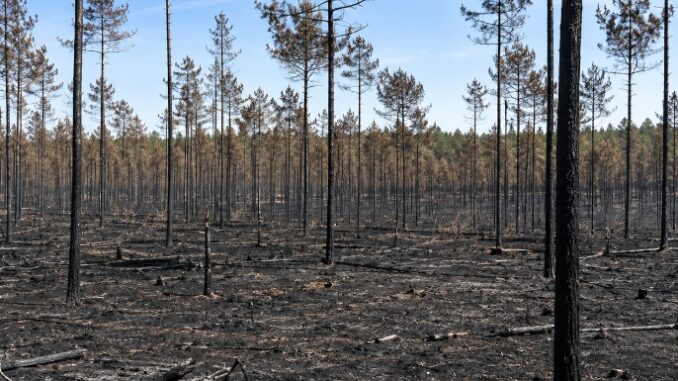
Les flammes sont éteintes sur de nombreux secteurs, mais la facture continue de grimper. Selon le nouveau bilan communiqué ce vendredi 16 octobre par France Assureurs, les incendies qui ont frappé la Gironde, les Landes et le Var durant l’été 2026 pourraient représenter 563 millions d’euros de dommages assurés, pour environ 22 500 sinistres. Fin août, la fédération professionnelle avait avancé une première estimation de 500 millions d’euros et 25 000 dossiers. Le montant financier augmente donc alors que le nombre de sinistres recensés est revu à la baisse : les déclarations et l’évaluation des dommages continuent d’affiner la facture.
563 millions d’euros : une estimation revue à la hausse
Le nouveau chiffre donne la mesure des conséquences économiques des grands incendies de l’été. France Assureurs estime désormais le coût des dommages assurés à 563 millions d’euros, soit 63 millions de plus que l’estimation initiale publiée le 28 août. Cette révision représente une hausse de 12,6 % par rapport au premier montant annoncé. Le bilan porte sur les incendies qui ont touché la Gironde, les Landes et le Var à partir du 21 juillet 2026.
Le nombre de dossiers est, lui, passé d’environ 25 000 à 22 500. Ce recul de 2 500 déclarations ne signifie pas que les dégâts ont diminué. Il s’agit d’un bilan révisé au fil du traitement des dossiers, tandis que le coût total évolue en fonction de l’évaluation des dommages. Une habitation entièrement détruite, un bâtiment professionnel endommagé, des frais de relogement ou une entreprise contrainte d’interrompre son activité n’engendrent pas les mêmes montants d’indemnisation.
La moyenne arithmétique atteint désormais environ 25 000 euros par sinistre, en divisant les 563 millions d’euros par les 22 500 dossiers recensés. Cette moyenne reste toutefois un indicateur très théorique : elle ne correspond pas à l’indemnisation habituelle d’un particulier. Les dossiers vont de dégâts limités à des destructions lourdes, parfois accompagnées de frais annexes importants. Les sinistres les plus coûteux peuvent donc peser fortement dans le total.
Le montant annoncé concerne les dommages assurés, et non l’ensemble des pertes économiques provoquées par les incendies. Il ne représente pas non plus le coût complet pour les finances publiques, les collectivités, les services de secours ou les personnes qui ne disposent pas d’une couverture adaptée. La facture réelle pour la société est donc plus large que le seul chiffre avancé par les assureurs.
Des milliers de particuliers touchés, des maisons détruites et des frais de relogement
Dans son premier bilan, France Assureurs recensait environ 21 000 sinistres concernant les biens des particuliers. Cette catégorie représentait la grande majorité des déclarations, avec notamment les dommages aux logements et la prise en charge de certains frais de relogement. Les incendies ont détruit ou endommagé des centaines de bâtiments, obligeant de nombreux habitants à quitter leur domicile.
Pour les familles qui ont perdu leur maison, le sinistre ne se limite pas à la reconstruction du bâtiment. Il faut aussi évaluer le mobilier, les vêtements, les appareils électroménagers, les véhicules et parfois les équipements professionnels conservés à domicile. Les justificatifs peuvent avoir disparu dans les flammes, ce qui complique l’inventaire des biens et l’évaluation des pertes. Même lorsqu’un contrat prévoit une indemnisation, les plafonds de garantie, les franchises et les conditions de remboursement peuvent laisser une partie des dépenses à la charge des victimes.
Le relogement constitue un autre poste de dépenses. Après une évacuation, il peut être nécessaire de financer un hébergement temporaire, des déplacements supplémentaires et une partie des frais courants pendant plusieurs semaines ou plusieurs mois. Selon les contrats, certaines dépenses sont couvertes, mais les modalités varient. Il est donc difficile de résumer la situation des sinistrés à un montant moyen d’indemnisation.
Le nombre de personnes évacuées ne doit pas non plus être confondu avec le nombre de personnes ayant subi un dommage matériel indemnisable. Une évacuation préventive peut concerner des habitants dont le logement n’a finalement pas brûlé, mais elle peut malgré tout entraîner des frais et une désorganisation importante du quotidien.
Les professionnels également frappés par les conséquences économiques
Les incendies ont aussi touché les artisans, les commerçants, les entreprises, les agriculteurs et les collectivités territoriales. Dans son bilan provisoire du 28 août, France Assureurs faisait état de près de 3 000 déclarations liées aux biens des professionnels et des collectivités. Parmi elles, plus de 1 800 dossiers concernaient des pertes d’exploitation, évaluées à près de 30 millions d’euros.
La perte d’exploitation correspond au manque à gagner ou aux dépenses supplémentaires provoqués par l’interruption ou la réduction de l’activité. Une entreprise peut ainsi subir des pertes même si ses bâtiments n’ont pas été touchés directement par les flammes. Un commerce fermé sur ordre des autorités, une exploitation agricole évacuée ou une activité touristique interrompue peut perdre plusieurs jours, voire plusieurs semaines de recettes.
La couverture dépend toutefois des garanties souscrites et des conditions prévues au contrat. Une assurance contre les dommages matériels ne couvre pas automatiquement toutes les pertes de chiffre d’affaires liées à une évacuation. Les délais de franchise, les exclusions et les conditions de déclenchement de la garantie peuvent peser lourd dans le résultat final pour une petite entreprise.
Ces conséquences économiques dépassent souvent le temps de l’incendie lui-même. Après le passage des flammes, il faut parfois attendre les expertises, sécuriser les bâtiments, obtenir les autorisations nécessaires, engager des travaux et reconstituer les stocks. Une entreprise peut donc rester fragilisée longtemps après le retour à la normale dans la commune.
Un écart spectaculaire avec les incendies de 2022
La comparaison avec l’été 2022 donne une idée de l’ampleur du bilan de 2026. Pour les feux de forêt survenus entre le 1er juin et le 30 septembre 2022, France Assureurs avait recensé environ 2 000 déclarations de sinistres pour un coût de 80 millions d’euros. Le bilan actuel de 563 millions d’euros est donc environ sept fois supérieur en valeur, tandis que le nombre de dossiers est plus de onze fois supérieur au total de 2022.
Cette comparaison doit être interprétée avec prudence : elle porte sur des événements et des périmètres de déclaration qui ne sont pas nécessairement identiques. Elle montre néanmoins que les incendies de 2026 ont provoqué des dommages assurés d’une ampleur exceptionnelle. Le montant financier ne dépend pas seulement des surfaces brûlées : la présence d’habitations, de bâtiments agricoles, d’entreprises et d’infrastructures dans les zones touchées joue un rôle déterminant.
Les grands incendies de forêt peuvent parcourir des milliers d’hectares sans détruire de nombreux bâtiments, tandis qu’un feu qui progresse dans une zone habitée peut provoquer des pertes matérielles beaucoup plus élevées sur une superficie plus restreinte. Pour les assureurs, la géographie des dégâts compte donc autant que la superficie brûlée.
Un été propice aux départs de feu
Le bilan financier s’inscrit dans un été 2026 marqué par des vagues de chaleur successives, une sécheresse des sols et un ensoleillement exceptionnel. Selon Météo-France, l’ensoleillement moyen de l’été a dépassé de plus de 20 % les normales sur le territoire national. Dans certaines régions de Bretagne et de Normandie, l’excédent a atteint localement 40 à 50 %. Plusieurs villes ont enregistré un été parmi les plus ensoleillés de leur série de mesures.
La chaleur et le manque de pluie dessèchent la végétation, qui devient plus facilement inflammable. Le vent peut ensuite accélérer la progression des flammes, compliquer l’intervention des secours et favoriser les reprises de feu. Le mistral et la tramontane ont notamment contribué à renforcer le danger dans le sud du pays durant plusieurs épisodes estivaux. Les conditions météorologiques n’expliquent cependant pas, à elles seules, le départ de chaque incendie : une grande partie des feux de l’été 2026 serait d’origine humaine, accidentelle ou liée à des actes volontaires.
Il faut distinguer deux phénomènes. Les conditions climatiques peuvent favoriser la propagation d’un incendie et augmenter la gravité de ses conséquences, sans nécessairement en constituer la cause initiale. Un départ de feu provoqué par une activité humaine peut ainsi devenir beaucoup plus destructeur en période de sécheresse, lorsque la végétation est sèche et que les vents sont forts.
Cette combinaison explique pourquoi le risque ne concerne pas uniquement les forêts. Les habitations situées à proximité des espaces naturels, les bâtiments agricoles, les campings, les commerces et les entreprises peuvent également être exposés. La prévention passe notamment par l’entretien des abords, le débroussaillement lorsqu’il est obligatoire, la limitation des activités à risque en période sensible et une meilleure préparation des zones habitées aux départs de feu.
Les assureurs peuvent-ils absorber une telle facture ?
À l’échelle du secteur, la facture de 563 millions d’euros reste importante, mais elle ne menace pas à elle seule la solidité globale des compagnies d’assurance françaises. Dans son point de situation publié le 14 septembre, l’Autorité de contrôle prudentiel et de résolution (ACPR) comparait le premier bilan de 500 millions d’euros à une charge totale de sinistres de 136 milliards d’euros en 2025 pour les assureurs non-vie. L’autorité estimait alors que les incendies de l’été ne fragilisaient pas le secteur dans son ensemble, qui dispose de fonds propres importants.
La question devient plus complexe à moyen terme. Si les événements climatiques dommageables se multiplient ou s’intensifient, les assureurs doivent revoir leurs estimations de risque, leurs tarifs, leurs réserves financières et parfois les conditions de couverture proposées dans les secteurs les plus exposés. L’ACPR souligne que les conséquences du changement climatique concernent plusieurs branches d’assurance et ne se limitent pas aux seuls dégâts matériels directs.
Il faut aussi éviter une confusion fréquente : un incendie de forêt n’ouvre pas automatiquement droit au régime d’indemnisation des catastrophes naturelles. La garantie mobilisée dépend de la nature du sinistre et du contrat. Les incendies relèvent généralement des garanties incendie prévues dans les contrats concernés, tandis que les dommages liés à certains phénomènes naturels obéissent à des règles spécifiques. Les conditions de prise en charge doivent donc être examinées au cas par cas.
Pour les particuliers, la qualité de la couverture dépend notamment des biens assurés, des plafonds de garantie, des franchises et des frais annexes prévus au contrat. Pour les professionnels, la présence d’une garantie pertes d’exploitation peut faire une différence majeure lorsqu’une activité doit s’arrêter sans destruction directe des locaux. Un contrat qui couvre les dégâts matériels ne garantit pas nécessairement la compensation de toutes les pertes économiques.
Ce qu’il faut retenir du bilan de l’été 2026
Le chiffre de 563 millions d’euros représente la dernière estimation communiquée le 16 octobre par France Assureurs pour les dommages assurés des grands incendies survenus en Gironde, dans les Landes et dans le Var. Environ 22 500 sinistres sont désormais recensés. Fin août, la première estimation s’élevait à 500 millions d’euros pour 25 000 dossiers : la facture a donc été réévaluée à la hausse, malgré la révision du nombre de sinistres.
Les particuliers concentrent la grande majorité des déclarations. Les professionnels et les collectivités subissent aussi des dommages, auxquels s’ajoutent des pertes d’exploitation qui peuvent se poursuivre bien après la fin des incendies. La comparaison avec 2022, dont les feux avaient coûté environ 80 millions d’euros aux assureurs pour 2 000 déclarations, confirme le caractère exceptionnel de cette saison.
Le montant annoncé ne mesure toutefois qu’une partie du préjudice. Il ne comprend pas nécessairement toutes les pertes non assurées, les conséquences sur les milieux naturels, les dépenses publiques de secours et de reconstruction ni l’ensemble des répercussions économiques locales.
La facture de 563 millions d’euros ne raconte donc pas seulement le coût des bâtiments et des biens détruits. Elle révèle aussi le prix économique d’un été où la sécheresse, la chaleur et le vent ont rendu plusieurs incendies particulièrement dévastateurs. Pour les assureurs, le défi immédiat consiste à traiter les dossiers et à indemniser les victimes. Pour les territoires, il s’agit aussi de mieux préparer les zones exposées avant le prochain épisode de risque élevé.
Ces articles pourraient aussi vous intéresser
 Feux dans le Var : deux reprises de feu aujourd’hui. En Gironde, réintégration autorisée ce lundi dans les communes de Lège Cap-Ferret et du Porge,
 Cyclone Chido à Mayotte : les assureurs vont verser près de 500 millions d’euros d’indemnisations.
 Inondations, tempêtes, grêle : une facture annuelle salée pour les assureurs automobiles.
 La tempête Xynthia : 15 ans déjà


